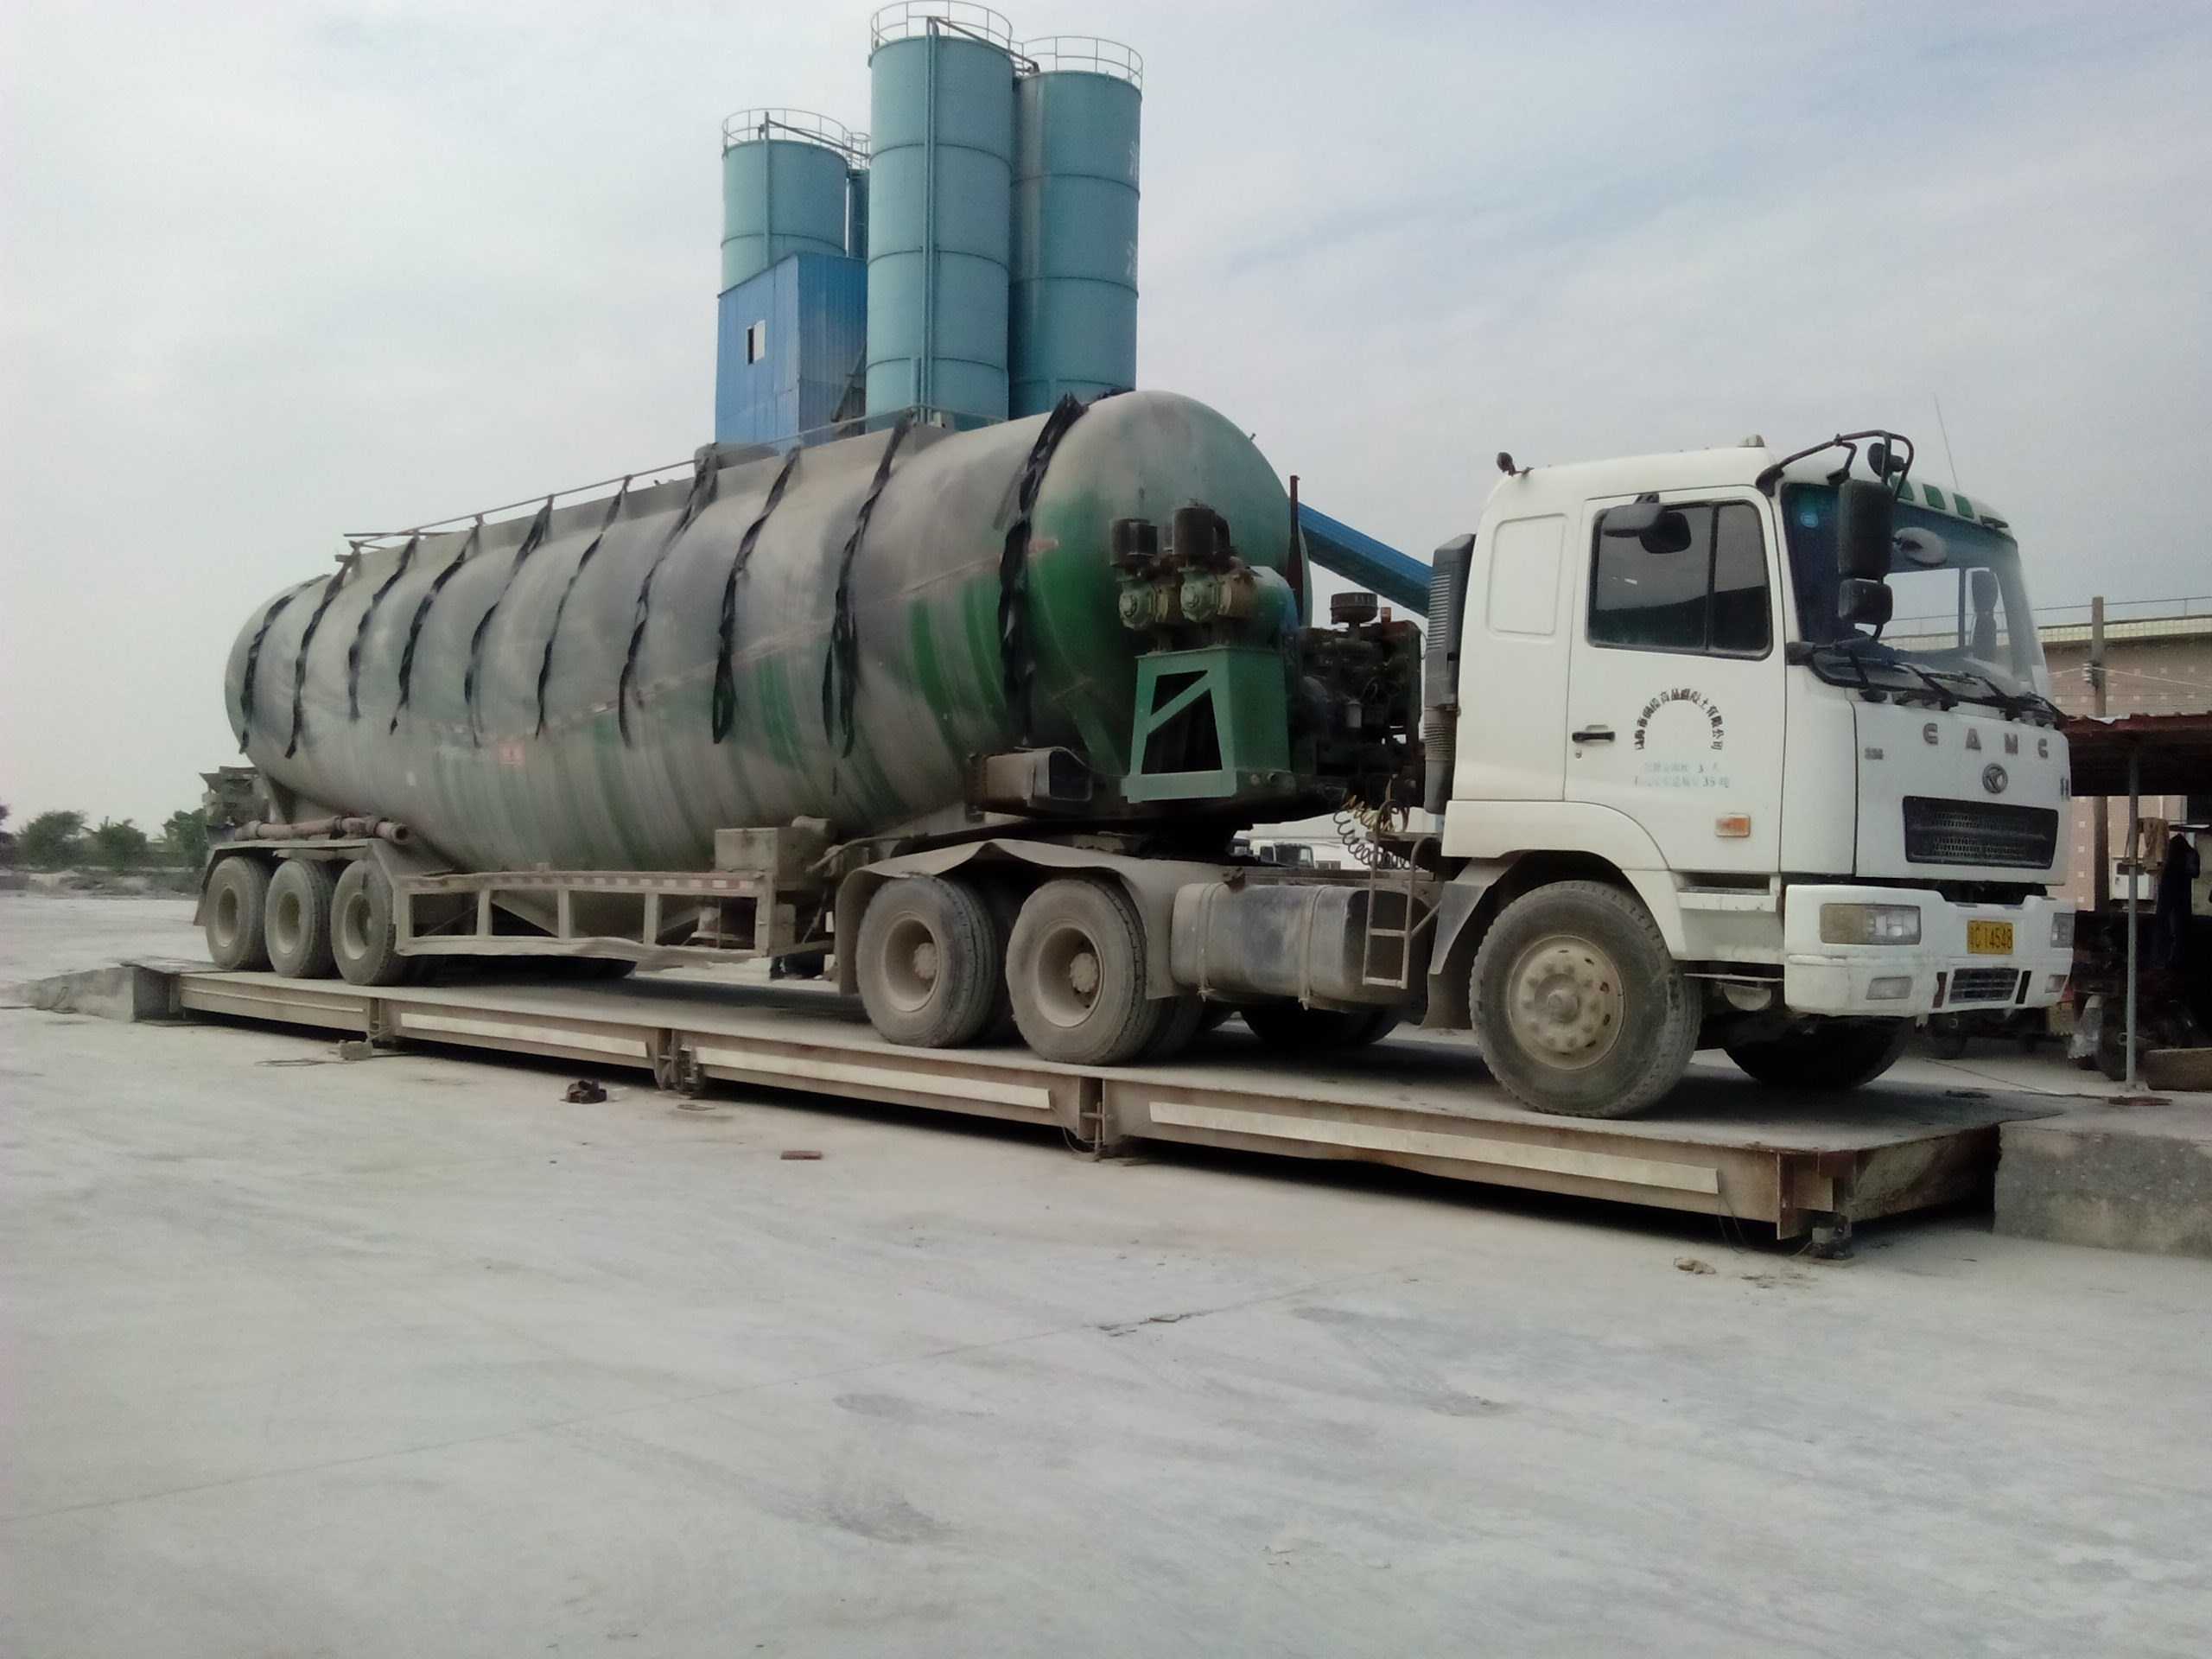
1月销量骤降48%,重卡市场格局裂变为三大集团,地磅数据揭示行业洗牌
2024年开年,重卡市场迎来了一场意料之中的寒流。最新数据显示,1月份国内重卡销量同比下滑48%,近乎腰斩。这一数字背后,不仅是春节假期前置、物流运输需求放缓等短期因素,更折射出行业深层次的结构性变化。与此市场格局从过去的“群雄逐鹿”加速分化为三大集团,而地磅——这个常被忽略的终端数据入口,正成为观察这场变局的关键窗口。\n\n### 一、销量断崖:48%降幅背后的三重压力\n\n中国汽车工业协会数据显示,1月重卡销售约4.8万辆,同比下降48%。环比来看,也出现了超过30%的回落。重卡作为生产资料,其销量波动与经济景气度、基建投资、物流运价直接挂钩。具体而言,三重压力叠加导致了这场骤降:\n\n第一,春节错位效应。去年1月是春节月,工作日较少,而今年春节在2月,理论上1月应更旺,但实际却出现了-48%的暴跌。这说明单纯的季节因素无法解释,必须从需求端找原因。\n\n第二,物流运价持续低迷。2023年公路货运运价指数全年低位运行,车主换车意愿低迷,重卡新车购买需求被严重抑制。地磅数据显示,部分物流园区1月重卡过磅量同比减少四成以上,车辆出勤率下降明显。\n\n第三,基建与房地产投资偏弱。1月全国多地重大项目开工不足,工程车需求疲软。以往1月是工程重卡的备货期,如今经销商库存高企,降价促销也难见起色。\n\n### 二、格局分化:三大集团浮出水面\n\n过去,中国重卡市场常被描述为“一汽解放、东风、中国重汽、陕汽、福田”五强争霸。但今年1月,按终端上牌量与地磅出货监控来看,市场已明显分化为三大集团:\n\n第一集团:一汽解放为主,戴姆勒卡客车为辅 \n解放凭借长春、青岛两大基地,在中重卡领域保持领先,1月销量虽然同比下滑,但份额逆势提升。其优势在于:煤矿、钢铁、港口等场景的固定路线运输用户粘性强,这些用户对地磅数据(载重、里程)与车辆TCO的匹配度要求极高,解放的产品在标载运输中的油耗与可靠性仍被优先选择。\n\n第二集团:中国重汽、陕汽组成“山东-陕西”军团 \n重汽与陕汽均进入前三甲,两者合计份额接近40%。这两家都不具有超强的乘用车背景或国际伙伴高端力量,而是围绕工程自卸、煤炭运输等场景扎根。通过地磅的载重数据反馈,他们的车型在实际载重分布、合规标载设计上更接地气。1月500马力以上大马力牵引车销量中,重汽与陕汽的降幅相对较小,并开始在新疆、内蒙古等地接管原有的进口车市场。\n\n第三集团:其余品牌分化加剧 \n东风、福田、徐工、三一、大运等处在较困难境地。虽然东风有着庞大网络,但受制于合作方瓦解与生产调整,损失了一部分份额。而三一、徐工等后来者,在地磅数据上看有局部亮点——新能源重卡销量同比逐步爬坡。今年1月,新能源重卡虽总量不大,但在固定倒短场景渗透率提高。这些边缘品牌靠电动化抓住替代燃料和环保需求中的生存空间。\n\n地磅计量站的位置流监测还可以揭示城际运营:重卡终端客户将大量的售前询价移向有加气站,有充换电设施的新能源网点附近的几十千吨的货物料就地转移地(heavy auto filling scale yards)。这些变化一清二楚看出哪仅出新车。如果重卡的秤在数字化设计上越适宜过柜越促使司机记录其载货行为去衡量经济成本中的换购冲动,采购车型决策逻辑真的变了。我们看到主流煤企和大型钢público被安排在车辆换树列表中一样做效率排名的时候,联合车队更加倾向做预检和规范装载。没有一家国企可以忽略自己那10几条过货地磅和旁边的公示系统和超限检查对TCO的记录量化上的判断结合评估下一替换。这样一些影响经常甚至决定车的动能选型。从去年的12万元降到大4?正是变化可见一斑的效果体现出来的缩影\n\n在上述阵型再次洗牌的进程中。新能源充换电牵引车、混合动力重卡,已在多个场地替换柴油;凡有超过300个五十吨级站点的地方肯定配旧换高一重定位而货主可能采买车选运营费用折算更低氢能公司如未抓住时间加大会让位的更宽广的行业双探需要优化重组三—五年一个大波动趋势。原本采用德美技术的本土头部也许有所准备的替代?显然随着博弈强减54号政策和其他规则为符合Itt利用国产四气门潍柴也好或者协同开发更好,已经出现地磅适应国七燃清改造费用上而致资源开销占比约8%-9%
如若转载,请注明出处:http://www.kaixi1688.com/product/48.html
更新时间:2026-09-23 22:12:30